Обзор статистики Росстата о строительной отрасли за 3 квартал 2026 года
10 ноября 2026Аналитический обзор по данным официальной статистики Росстата. III квартал 2026 года
Обзор охватывает девять ключевых индикаторов состояния строительного комплекса (Росстат).
Комментарии искусственного интеллекта приведены отдельной строкой (оставлены «авторские» формулировки), отнеситесь к ним со снисхождением, местами – с иронией, а, в основном, как к поводу для размышлений.
1. Обеспеченность строительных организаций заказами
Обеспеченность заказами по Северо-Западу (С-З) в целом и по Санкт-Петербургу (СПб) в частности в 2026г заметно выросла по сравнению с 2025г, но к третьему кварталу опустилась до среднего уровня по России (РФ). Обеспеченность по Ленинградской области (ЛО) заметно ниже средней по РФ, и снижается вместе с ней.
Комментарий искусственного интеллекта (ИИ): Рост запаса заказов оказался временным явлением: накопленный за первое полугодие резерв за лето фактически сгорел. Для округа это означает, что переход в следующий год произойдёт без страхующего портфеля договоров — при первом же охлаждении спроса пострадают именно региональные подрядчики.
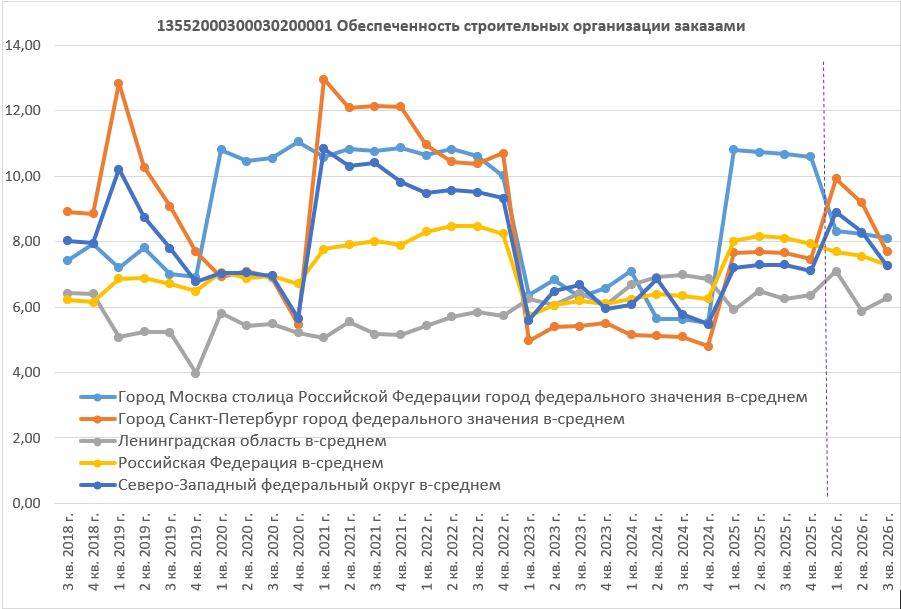
Во 2-3кв ситуация с заказами по СПб ухудшилась при нарастании расслоения организаций по степени обеспеченности (22,5% предприятий имеют заказы на 7–9 месяцев, ещё 16,6% — на 13–15 месяцев).
ИИ: Часть петербургского рынка живёт в горизонте менее года, то есть уже сегодня зависит от контрактов, которых ещё нет. Рост средней обеспеченности маскирует главное: короткий горизонт у четверти организаций — зона немедленной уязвимости, при срыве новых сделок такие компании останавливаются первыми.
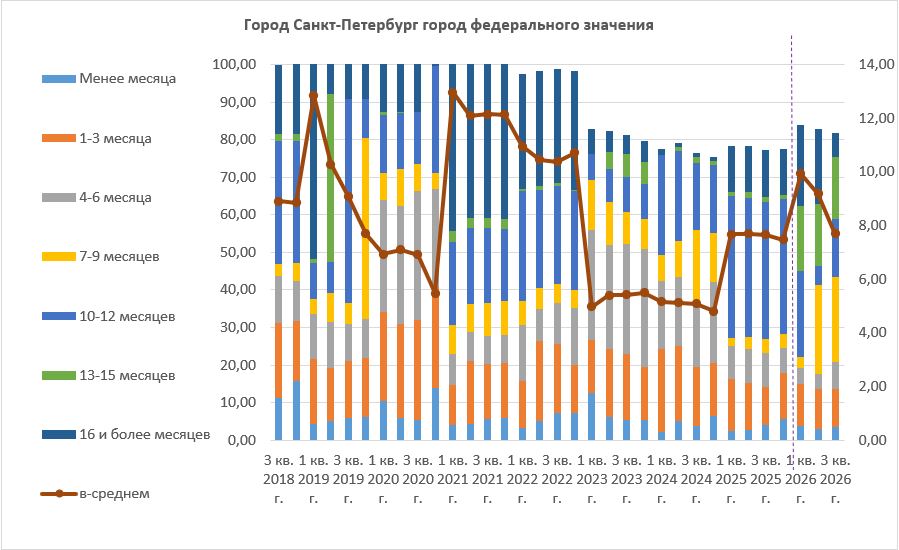
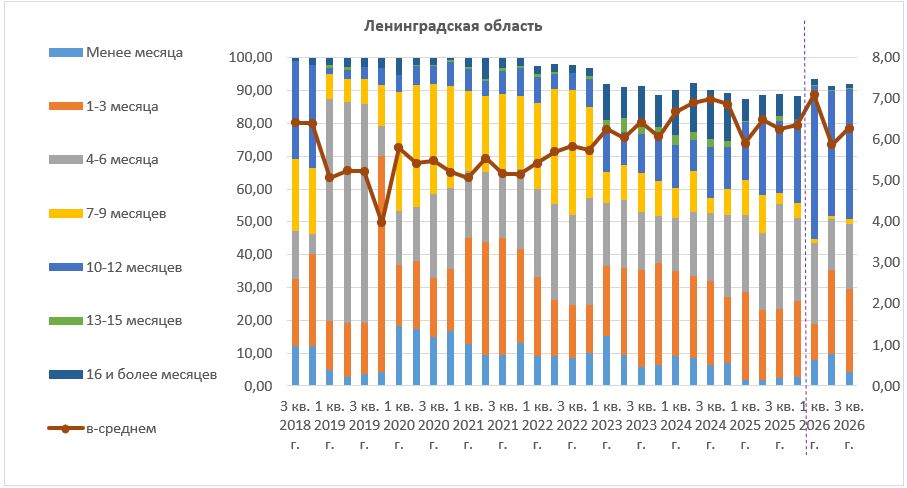
В ЛО ситуация средняя обеспеченность (6,3 мес) ниже, чем по СПб (7,7 мес). Стоит отметить практически полное отсутствие обеспеченности свыше года при аналогичном расслоении организаций по степени обеспеченности (25,3% организаций имеют заказы на 1–3 месяца, а 39,6% — на 10–12 месяцев).
ИИ: Иными словами, четверть строительных организаций области работает в режиме «от одного платежа до другого», а длинных контрактов, дающих запас прочности, в области фактически нет.
_______________________________________________________________________________________
2. Обеспеченность строительных организаций финансированием
Обеспеченность финансированием по СЗ выросла в 2026г (3кв 2026г - 6,3 мес) и остаётся чуть выше среднего по РФ (5,6 мес).
ИИ: Формально, это выглядит как запас прочности. На деле полгода — предельный горизонт планирования: без длинных кредитных ресурсов ни один крупный объект не может быть надёжно профинансирован до завершения.
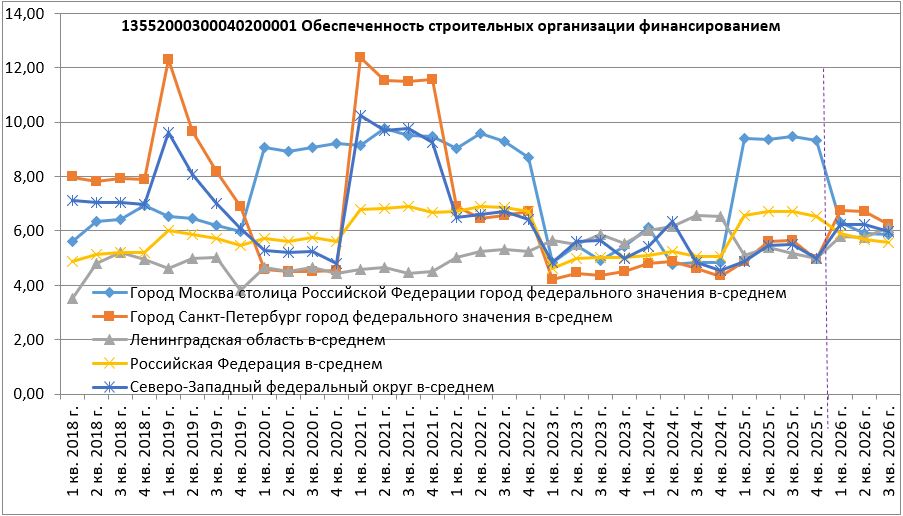
Аналогично обеспеченности заказами, в обеспеченности финансированием по СПб (6,3 мес в среднем в 3кв 2026г) наблюдается расслоение организаций по степени обеспеченности (26,5% организаций располагают финансированием на 1–3 месяца, а 16,4% — на 13–15 месяцев).
ИИ: Таким образом, четверть строительных организаций, включая петербургские, финансирует текущую деятельность в горизонте одного квартала. При любом удорожании заёмных средств или задержке платежей заказчика именно эта группа останавливается первой — и в 2026 году этот риск уже не гипотетический, а управленческая реальность.
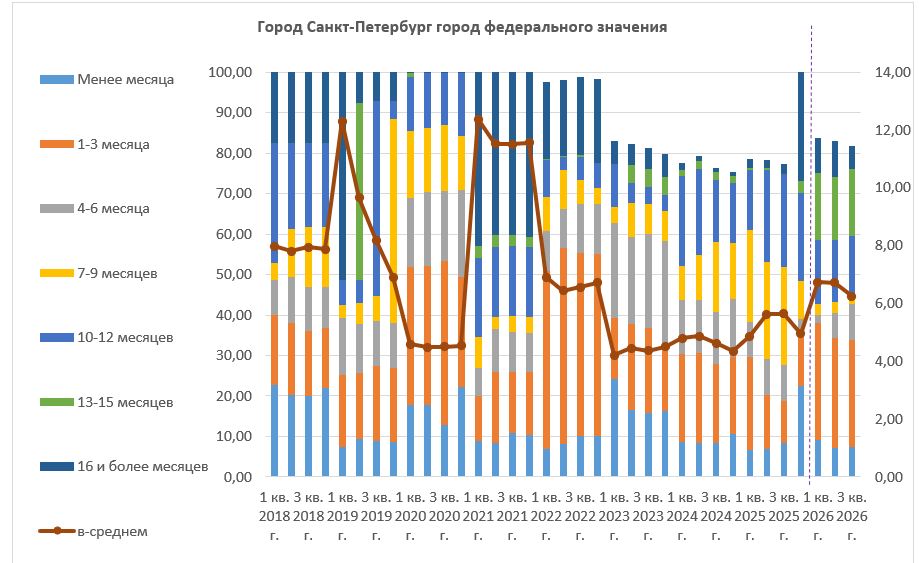
В ЛО ситуация чуть более оптимистичная (6,1 мес в среднем при тенденции к росту), хотя практически отсутствует обеспеченность более 12 мес.
ИИ: Длинных денег в области нет. Отсутствие горизонта финансирования больше года означает, что областные организации не могут планировать многоэтапные объекты и вынуждены закладывать в сметы премию за риск, что дополнительно удорожает строительство.
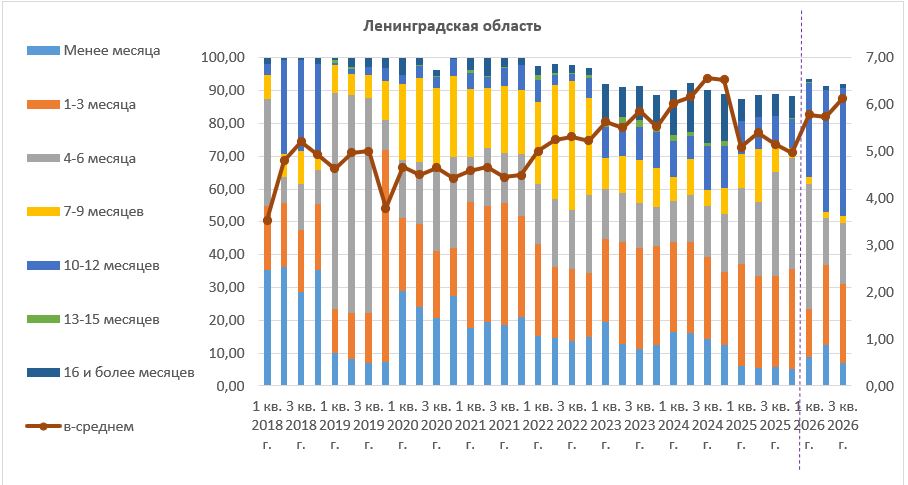
ИИ: Итого: финансирование пока держится, но четверть организаций региона живёт в квартальном горизонте — это структурная уязвимость при первом ужесточении условий.
_______________________________________________________________________________________
3. Общая оценка экономической ситуации строителями
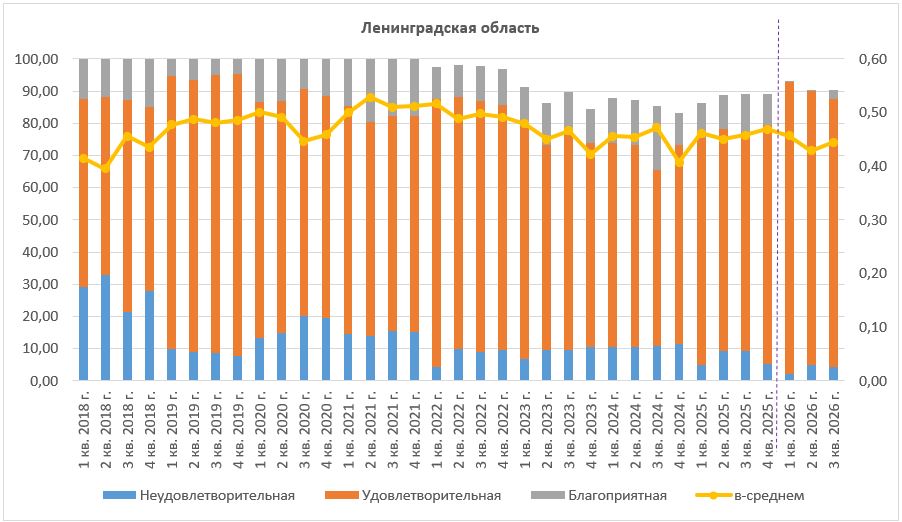
Оценка экономической ситуации в целом с 1кв 2026г заметно различна: в Москве резко ухудшилась, по СЗ и в СПб – улучшилась, в ЛО – ухудшилась, но является самой высокой.
ИИ: Контраст с Москвой принципиален: столичный рынок, традиционно опережающий регионы, уже сигналит о переломе, и окружное улучшение на этом фоне выглядит скорее запаздыванием, чем благополучием.
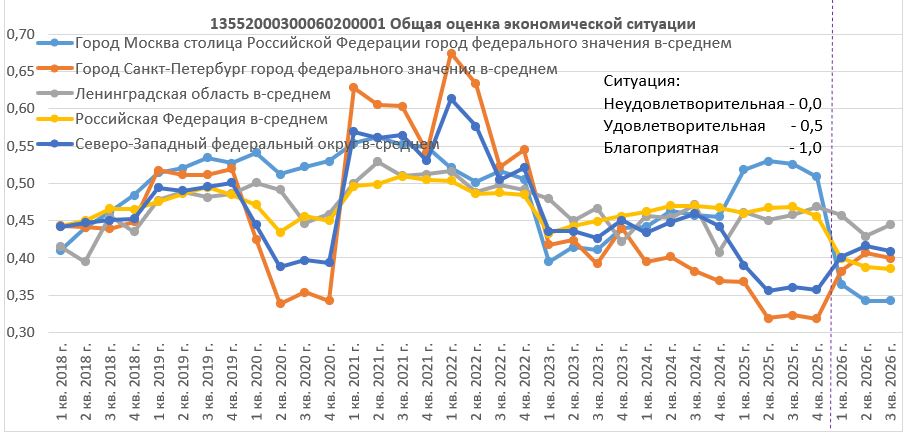
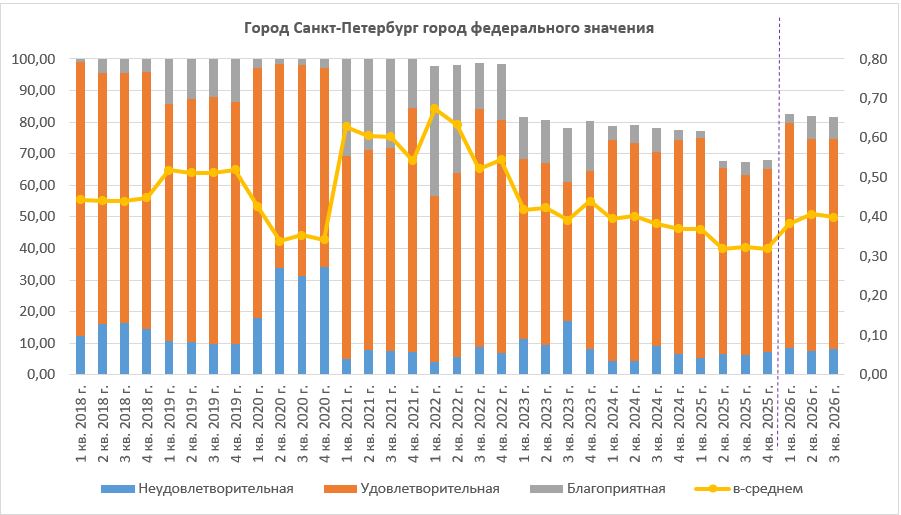
Структура удовлетворённости экономической ситуацией по СПб и ЛО практически неизменна: большинство признают ситуацию удовлетворительной. В 2026г можно отметить уменьшение скрытого недовольства в виде отсутствия ответов на вопрос.
ИИ: Субъективное улучшение противоречит объективным индикаторам квартала (падение уверенности, откат обеспеченности заказами) — а такое расхождение обычно означает, что пессимизм ещё не дошёл до отчётных данных.
ИИ: По области оценка экономической ситуации с I квартала 2026 года ухудшилась — при том, что её абсолютный уровень остаётся самым высоким среди рассматриваемых территорий. Направление важнее уровня: ухудшение на фоне самых высоких оценок означает, что область первой из рассматриваемых территорий проходит перелом настроений.
ИИ: Оценка: самооценки — запаздывающий индикатор; их улучшение по СПб на фоне падения уверенности отражает инерцию, а не реальное благополучие.
_______________________________________________________________________________________
4. Использование строительными организациями производственных мощностей
Аналогично обеспеченности заказами, использование мощностей по СЗ и СПб в 2026г выросло.
ИИ: Рост загрузки при растущем портфеле — нормальная картина; проблема в том, что это происходит одновременно с разворотом опережающих индикаторов вниз: мощности нагружаются под заказы, которых в будущем может не хватить.
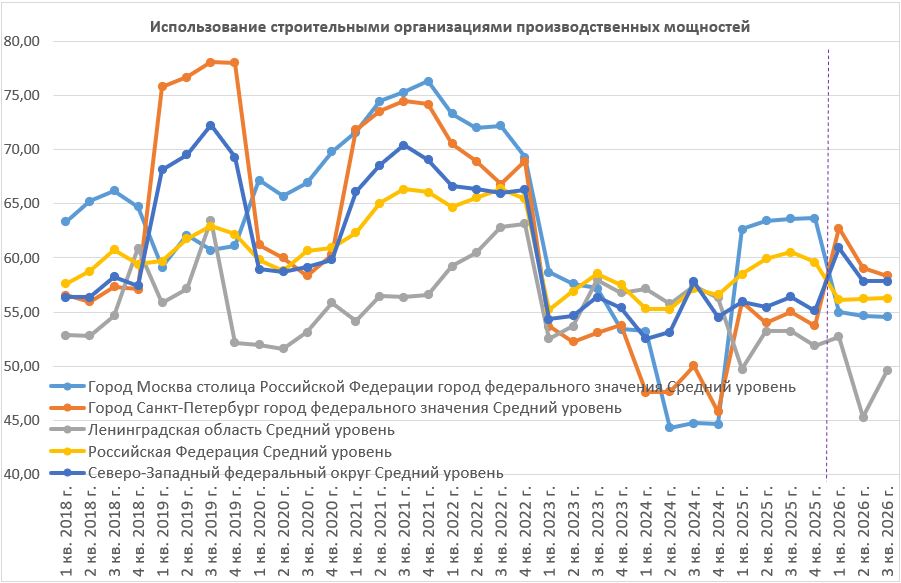
В СПб структура загрузки со 2кв2026г заметно изменилась: 34,7% предприятий загружены на 70-80%.
ИИ: У трети организаций резерв наращивания объёмов исчерпан: они работают в режиме, когда любой сбой — срыв поставки, уход субподрядчика, кадровый разрыв — сразу бьёт по срокам. У остальных двух третей запас мощности ещё есть, но он уже не резерв развития, а единственный способ принять выбывающие объёмы.
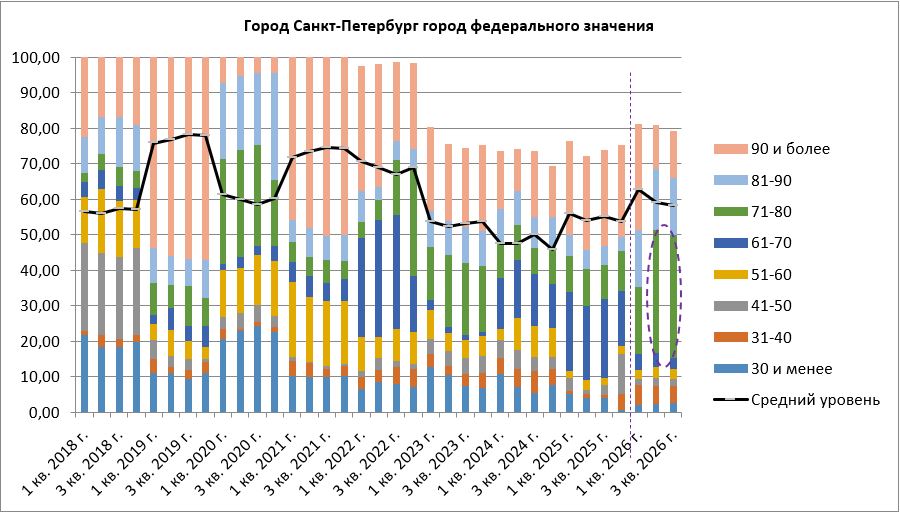
В ЛО доминирование среднезагруженных предприятий усилилось (49,6% организаций работают с загрузкой 61–70%).
ИИ: Почти половина области трудится в среднем режиме — без перегрузок, но и без полной занятости мощностей. Это обратная сторона скудости заказов (см. раздел 1): мощности не простаивают формально, но и не работают в полную силу.
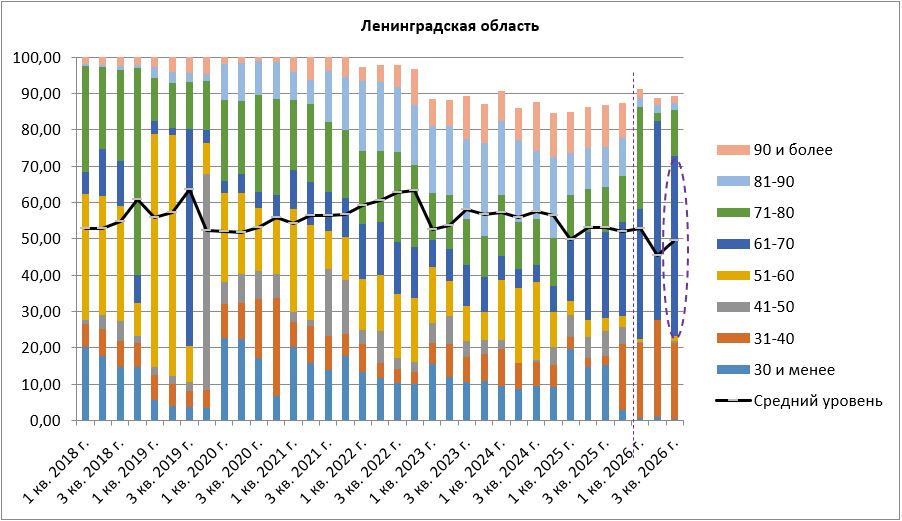
ИИ: Итого: напряжённая загрузка при истощающемся портфеле — «сжигание» последнего задела; после завершения текущих объектов новых заказов под эффективную загрузку может не хватить.
_______________________________________________________________________________________
5. Индекс предпринимательской уверенности в строительстве
Предпринимательская уверенность по СЗ резко упала со 2кв 2026г.
ИИ: Это главный негативный сигнал квартала: уверенность — опережающий индикатор, она отражает прогнозы на ближайшие месяцы, а не текущую загрузку. Падение означает, что компании прогнозируют сокращение портфеля заказов, сворачивание найма и снижение прибыли.
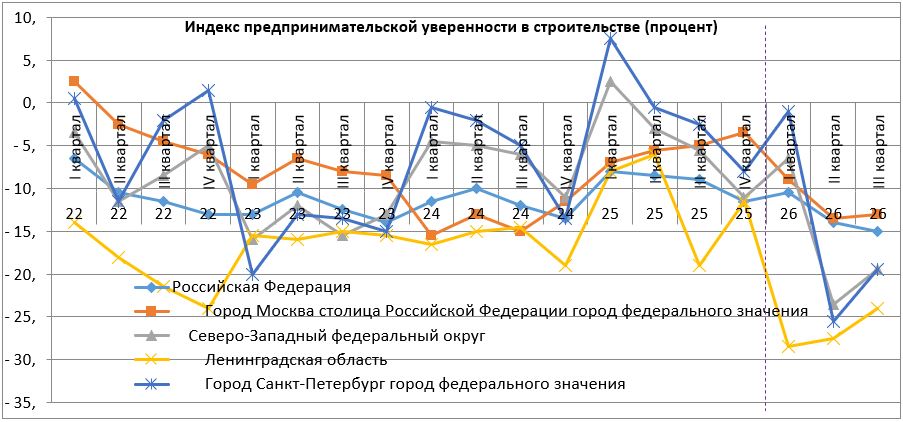
Предпринимательская уверенность остаётся отрицательной, сравнимой с уровнями 2018-2021гг.
ИИ: Разворот уверенности означает прямое сжатие инвестиционных решений: подрядчики, работающие в горизонте менее года (см. разделы 1–2), не начнут новых объектов на собственный риск. В сочетании с исчерпанной загрузкой трети предприятий это даёт механизм самоподдерживающегося сокращения: меньше уверенности — меньше новых стартов — меньше загрузка в будущем. Индекс рассчитывается по округу в целом, и его падение особенно болезненно для области: там и так самые короткие горизонты заказов и финансирования. Отрицательная уверенность при отсутствии длинных контрактов означает переход областных организаций в режим консервации мощностей.
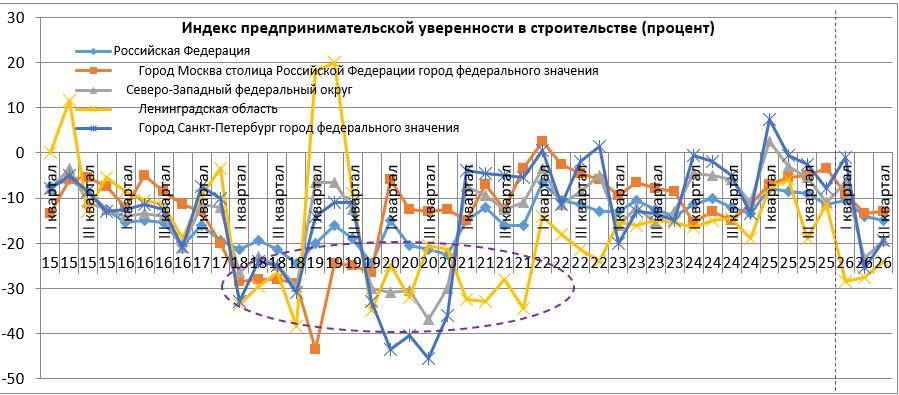
ИИ: Итого: индекс вернулся на уровни 2018–2021 годов — в зону слабых лет, когда отрасль считалась сжимающейся. Развернувшийся вниз индекс — самый тревожный результат квартала.
______________________________________________________________________________________
6. Количество строительных организаций
Продолжилось снижение (за исключением ЛО) строительных организаций – за 2026г количество организаций сократилось по РФ на 3,9% (по Москве – на 5,2%).
ИИ: Это не шумовая статистика, а устойчивый тренд: компании уходят с рынка быстрее, чем создаются новые. Снижение затронуло и город: петербургский рынок консолидируется, слабые игроки покидают его. Оборотная сторона вымывания — сокращение предложения подрядных мощностей и обострение конкурентной борьбы за оставшиеся заказы среди выживших: именно в такой среде растут риски демпинга, срыва сроков и неплатежей. Область — единственная рассматриваемая территория, где сокращения числа организаций не произошло. Это усиливает контраст внутри агломерации: подрядная ёмкость смещается из города в область, где организации ещё удерживают позиции, но при отсутствии длинных контрактов (разделы 1–2) и этот запас может оказаться временным.
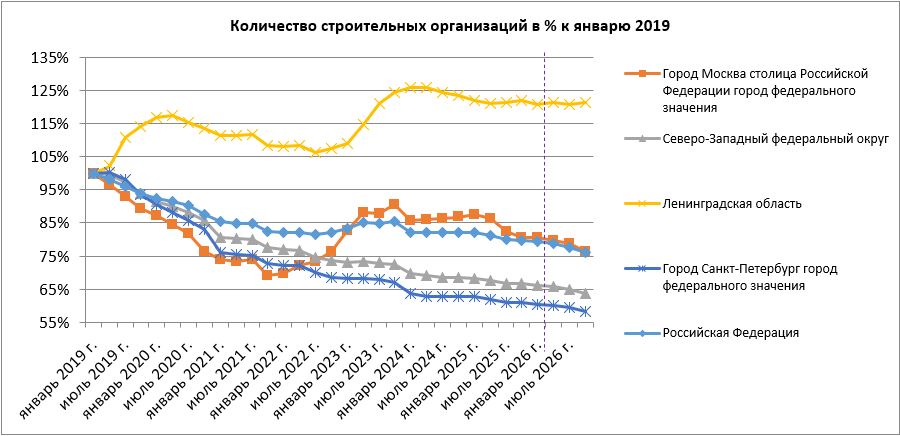
ИИ: Итого: вымывание игроков — необратимая форма кризиса: закрытые компании не возвращаются, а их мощности, кадры и незавершённые объекты перераспределяются не всегда без потерь.
_______________________________________________________________________________________
7. Факторы, ограничивающие строителей
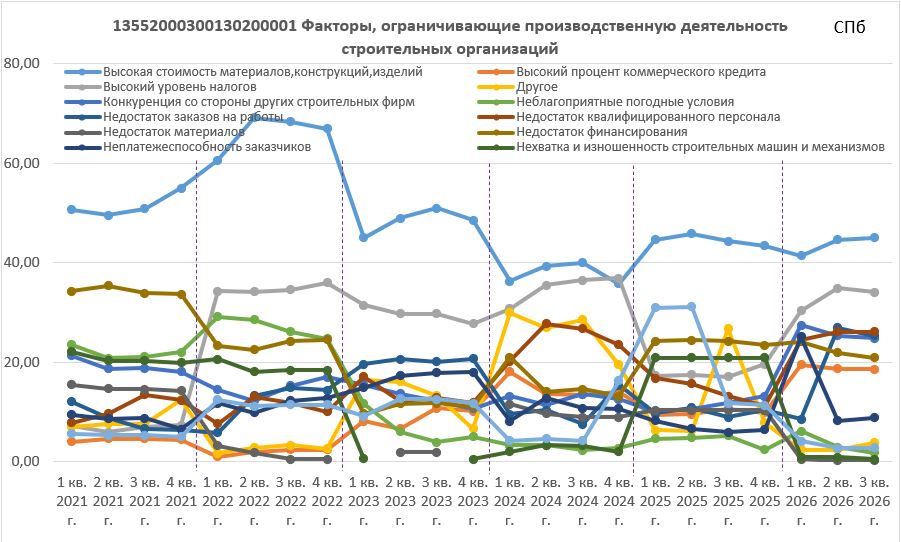
В СПб структура значимых факторов меняется каждый год.
В 2026г важнейшим фактором (по СПб) остаётся «Высокая стоимость материалов» (для около 45% организаций), на второе место вышел «Высокий уровень налогов» (34%).
ИИ: Вместе эти два фактора дают порядка 79% упоминаний — давление смещается от рыночных издержек к регуляторной нагрузке. Для петербургских подрядчиков это двойной удар: маржа сжимается при одновременно высокой стоимости материалов и растущей налоговой нагрузке.
По РФ важнейшими факторами в 2025г стабильно остаются:
- Высокая стоимость материалов (для около 46% организаций)
- Высокий уровень налогов (40%)
- Недостаток квалифицированного персонала (26%)
ИИ: Санкт-Петербург (сравнение со страной). Ограничения по городу ниже средних по РФ. Это относительное преимущество не отменяет главного: направление негативное, суммарный вес ограничителей растёт, и петербургский отрыв от общероссийского уровня сжимается вместе с маржой.
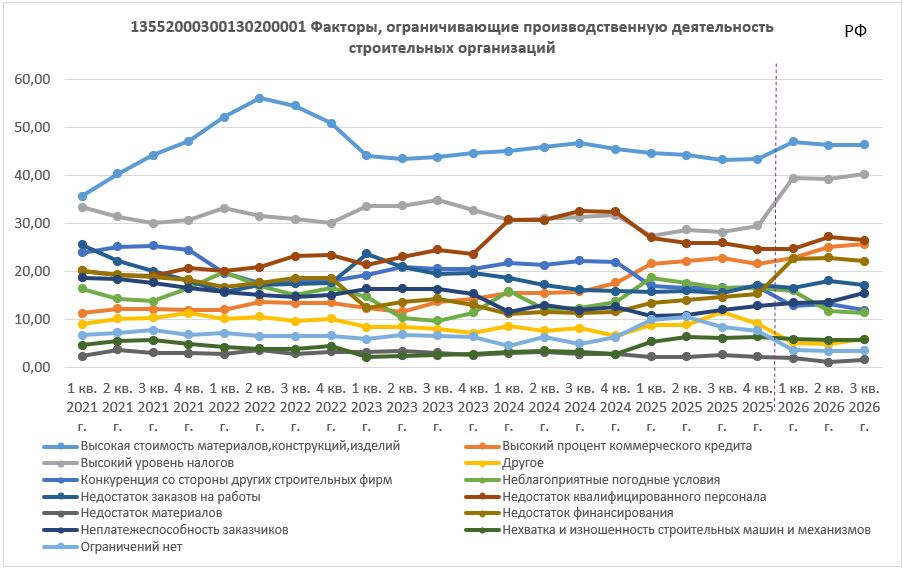
При этом общая значимость (сумма %) ограничивающих деятельность факторов медленно, но стабильно растёт с 2024г. Ограничения по СПб ниже средних по РФ.
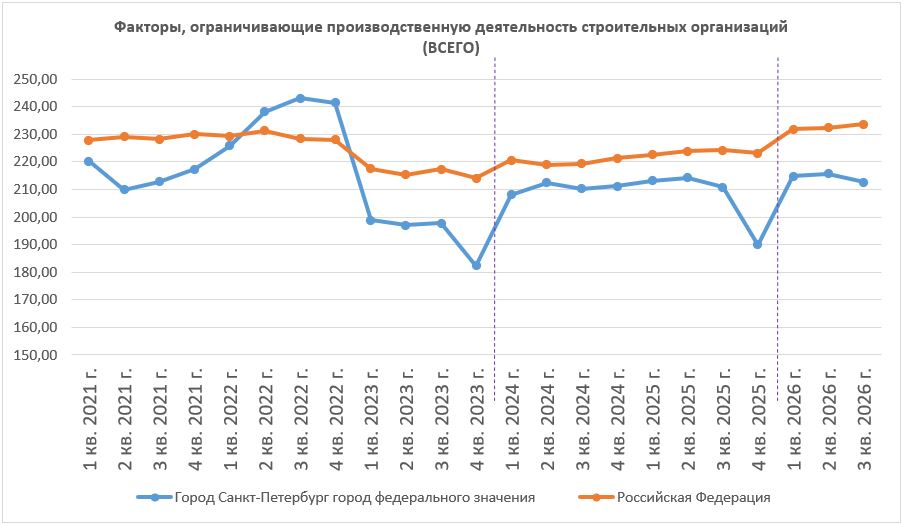
ИИ: Компании называют всё больше проблем одновременно. Это не перераспределение трудностей, а их накопление — признак нарастающего давления на отрасль. По Санкт-Петербургу ограничения ниже средних по России, однако «ниже среднего» в период общего роста давления означает лишь меньшую скорость ухудшения, а не защиту.
ИИ: Итого: набор проблем не меняется — меняется только их суммарный вес. Ограничения не разрешаются, а накапливаются, и к III кварталу 2026 года груз ограничений достигает наибольших значений за весь период непрерывного роста с 2024 года.
______________________________________________________________________________________
8. Индексы цен производителей на строительную продукцию
На фоне общей достаточно стабильной инфляции по РФ с 2024г (0,6%/мес) с 4кв 25г в СПб – инфляция (в марте 2026г – дефляция) заметно ниже среднего.
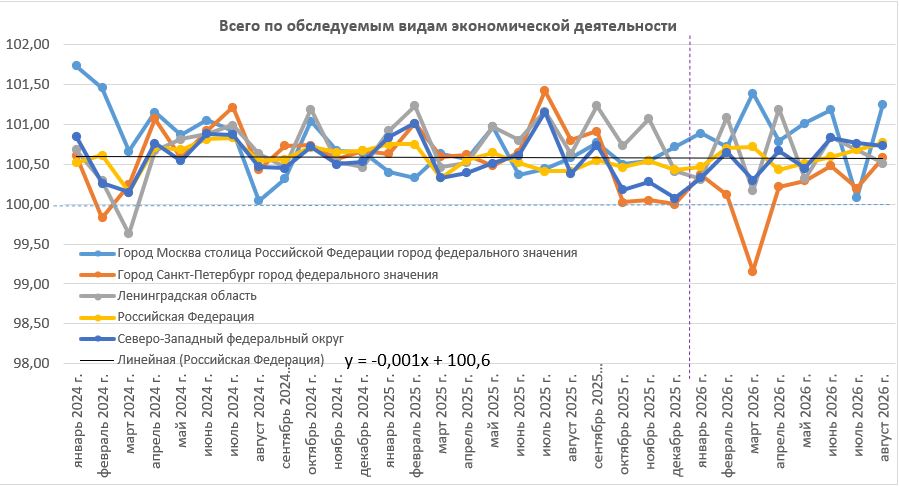
Инфляция строительного рынка:
- менее стабильна
- ниже (0,31%/мес)
- дефляция - по СПб в окт25-апр26г.
ИИ: Интерпретация: Стагнация цен для строительных организаций Санкт-Петербурга — палка о двух концах: продукция не дорожает, но и маржа не растёт, поскольку себестоимость (материалы, налоги — см. раздел 7) остаётся высокой при неизменных ценах реализации. Падение цен производителей — симптом сжатия спроса, а не выигрыша отрасли.
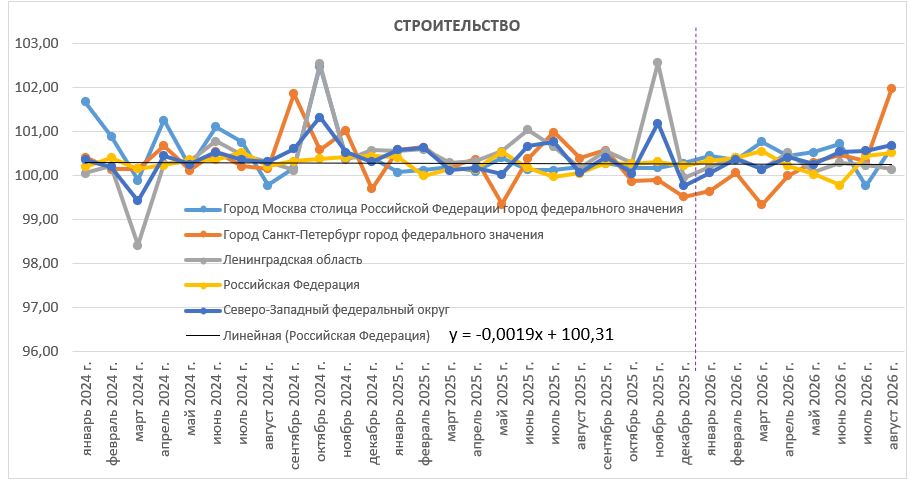
В краткосрочной перспективе (с января 2025г) на конец 2026г по СПб прогнозируется стабильность цен (инфляция около 0,2%/мес = 2,5%/год) а по ЛО – инфляция порядка (0,7%/мес = ) 8-9%/год:
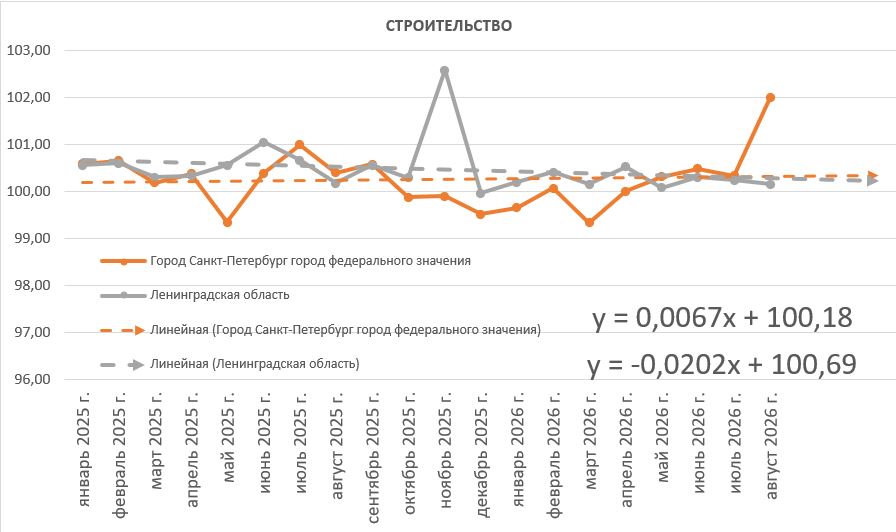
ИИ: По области прогнозируется инфляция порядка 0,7% в месяц — 8–9% в год. Разрыв с Петербургом почти четырёхкратный: в области цены на строительную продукцию растут в разы быстрее, чем в городе. Для областных подрядчиков это означает продолжение давления на себестоимость при отсутствии возможности переложить удорожание в цену контракта.
ИИ: Итого: ценовая динамика раскалывает регион — город живёт в режиме стагнации цен, область — в режиме затяжной ценовой инфляции; при этом дефляция в СПб не признак оздоровления, а отражение сжатия спроса.
___________________________________________________________________________________
9. Оценка направлений деятельности строительных организации
На фоне стабильности структуры направлений деятельности по РФ (основное направление: «Другое» (около 33% организаций))
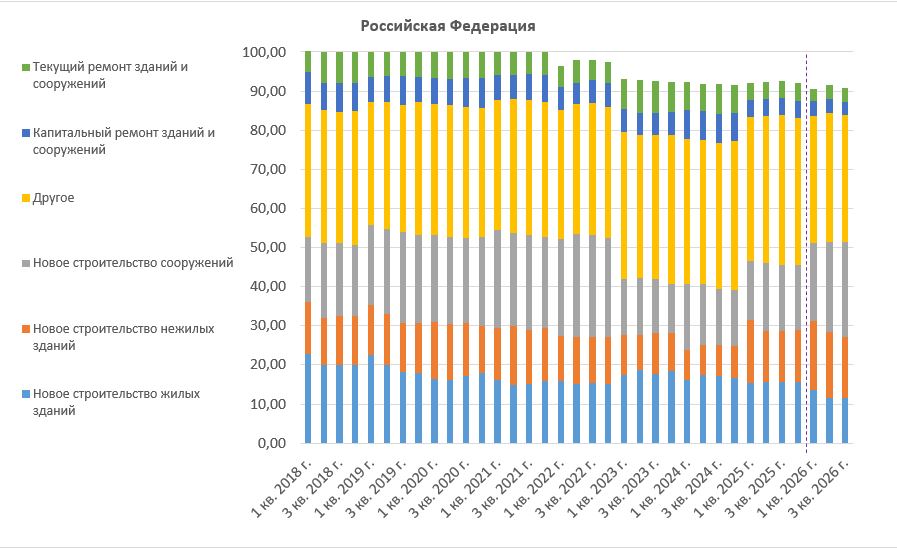
структура по СПб существенно меняется по годам. В 2026г увеличилась доля «Нового строительства сооружений» (33% → 40%), при минимальном значении «нового строительства жилых зданий» (7%):
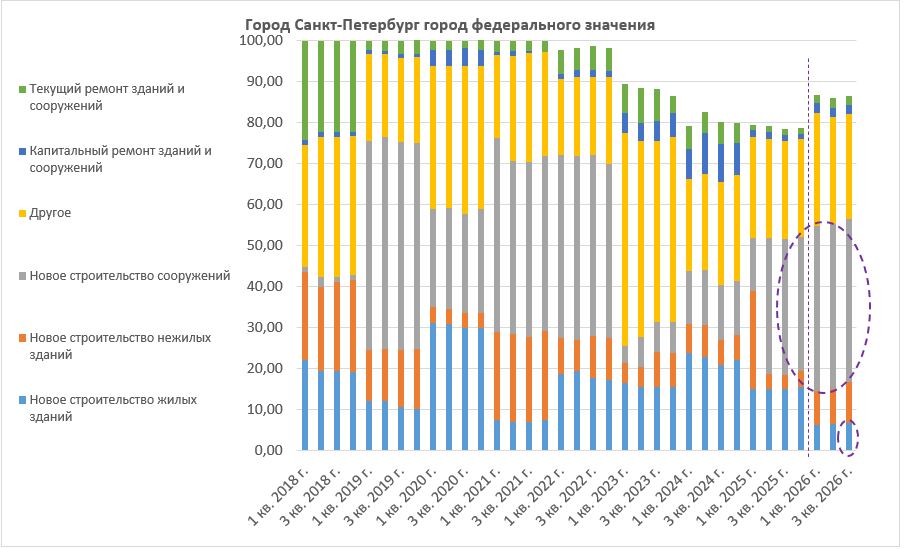
ИИ: Ключевым становится смещение активности из жилья в сооружения. Жилое строительство фактически выпало из портфеля петербургских компаний: лишь каждое четырнадцатое предприятие занято новым строительством жилья. Рынок жилья в городе замер, и отрасль выживает на инфраструктурных и нежилых объектах
Аналогично по ЛО: увеличилась доля «Нового строительства сооружений» (48% → 69%). При минимальном значении «нового строительства жилых зданий» (3%):
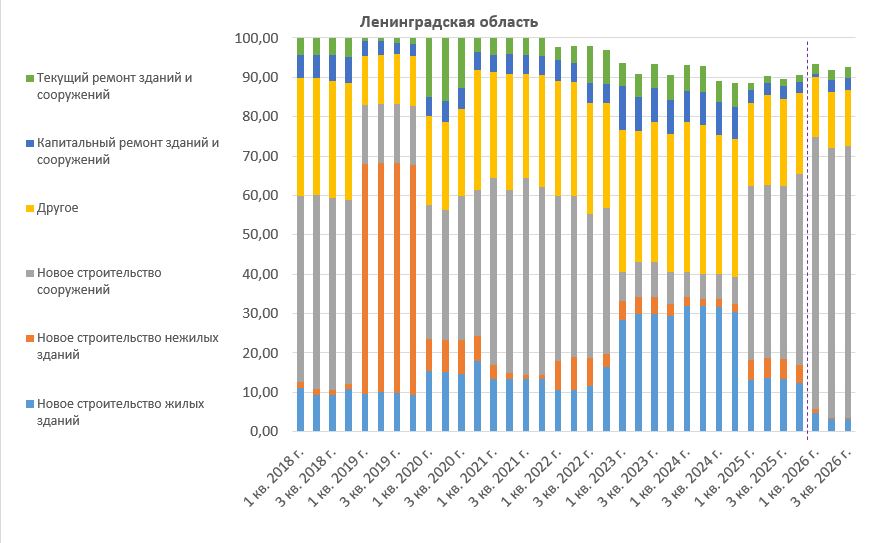
ИИ: Только три процента областных организаций строят новое жильё — это фактический провал жилищного сегмента. Смещение в сооружения — не стратегический выбор, а вынужденная переориентация: инфраструктурные и промышленные заказы устойчивее к рыночным шокам, чем жилищное строительство.
ИИ: Итого: выпадение жилья — самый структурный сдвиг всего обзора; это одновременно и симптом кризиса жилищного сегмента, и последняя опора отрасли.
__________________________________________________________________________________
ОБЩИЕ ВЫВОДЫ:
Рассмотренные показатели дают достаточно удовлетворительную картину положения дел, что не совсем сочетается с субъективными оценками экспертов. Это значит, что возникли новые проблемы, требующие для своего описания разработки и внедрения новых показателей.
ИИ: критическое нарастание проблем отрасли в 2026 году
Текущее состояние против будущего. Показатели «сегодня» (заказы, загрузка мощностей, финансирование) в 2026 году ещё растут, но опережающие индикаторы развернулись вниз: предпринимательская уверенность резко упала со II квартала до уровней 2018–2021 годов; число строительных организаций сокращается (по РФ на 3,9%, по Москве на 5,2%); обеспеченность заказами к III кварталу откатилась к среднероссийскому уровню. Отрасль работает на накопленном заделе, который стремительно сгорает.
Наиболее уязвимая группа. Четверть организаций округа располагает финансированием лишь на 1–3 месяца (26,5% по СЗФО), четверть организаций Ленинградской области — заказами на 1–3 месяца (25,3%). Для этих компаний любой шок — удорожание кредита, задержка платежа, рост стоимости материалов — означает остановку деятельности. Именно они составят основную волну выбывания в ближайшие кварталы.
Структурный сдвиг. Жилищное строительство практически выпало из портфеля организаций региона: 7% предприятий в Санкт-Петербурге и 3% в Ленинградской области заняты новым строительством жилых зданий при росте доли сооружений до 40% и 69% соответственно. Отрасль переориентируется на инфраструктурные и нежилые объекты — не по выбору, а по необходимости.
Накопление ограничений. Общая значимость ограничивающих факторов растёт с 2024 года; в Санкт-Петербурге к высокой стоимости материалов (около 45% организаций) добавился налоговый пресс (34%). Ограничения не разрешаются, а суммируются — это прямой путь к дальнейшему вымыванию игроков и росту цен для конечных заказчиков в Ленинградской области (8–9% в год против 2,5% по прогнозу для Санкт-Петербурга).
Итоговая оценка. Ситуацию в строительной отрасли региона в III квартале 2026 года следует охарактеризовать как критическую по ожиданиям и напряжённую по текущему состоянию. Пока не развернётся предпринимательская уверенность и не восстановится горизонт обеспеченности заказами и финансированием, говорить о переломе преждевременно. Наиболее вероятный сценарий ближайших кварталов — продолжение снижения числа организаций, дальнейшее сжатие жилищного сегмента и углубление расслоения между компаниями с длинными портфелями и компаниями, живущими от платежа до платежа.

 +7 (812) 748-56-48
 info@spbssk.ru
 Санкт-Петербург, Гончарная ул., 29